تأثیر قانون بر بازار
7 آگوست, 2026
آیا BNPL باعث خلق پول میشود؟
22 اکتبر, 2026نشست تنظیمگری خدمات پرداخت؛ از مقرراتگذاری سنتی تا نظارت هوشمند
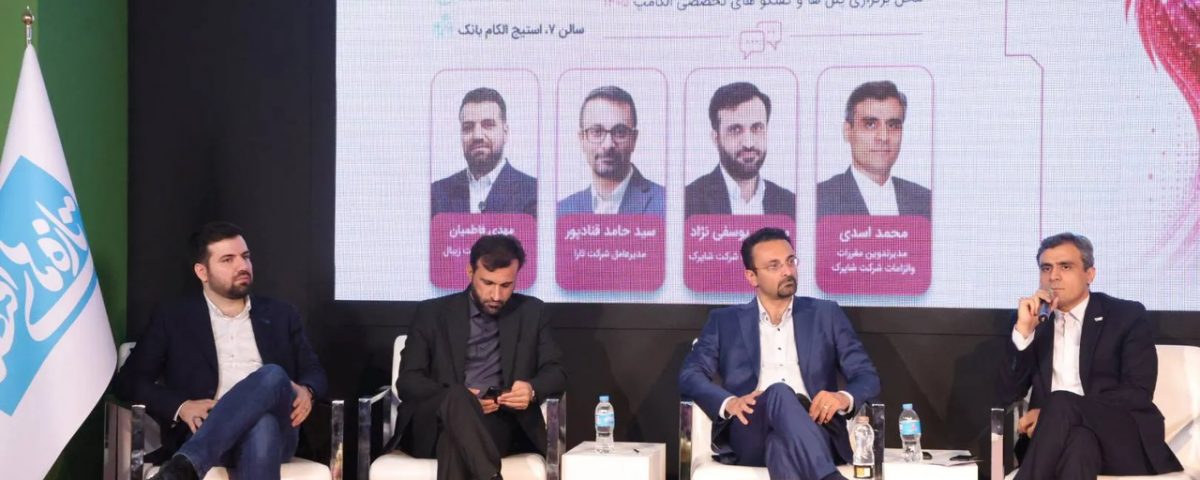
پنل نظارت هوشمند محمد اسدی در الکامپ
۱۰ شهریور ۱۴۰۵
در نمایشگاه الکامپ امسال، طراحی و میزبانی یکی از پنلهای برنامۀ «الکام استیج» شرکت ملی انفورماتیک به من محول شد. موضوع، پرسشها و مهمانان پنل را طوری انتخاب کرده بودم تا تقابل میان روال سنتی نظارت بر خدمات پرداخت و توسعۀ خدماتی که لزوماً با این روال همخوان نیستند، شنونده را حساس کند. مدیرعامل تارا، به عنوان کسبوکاری که بدون یک خط مقرره، ۲۳ هزار پذیرنده جذب کرده و مدیرعامل یک پرداختیاری که از سال ۹۶ تحت سختگیرانهترین الزامات شبکۀ پرداخت فعالیت کرده و در نهایت، معاون نظارت شرکت شاپرک، مهمانان پنل بودند.
در ادامه، خلاصهای از محتوای پنل را آوردهام. لینک مطالعۀ مشروح پنل در «ایبنا» و مشاهدۀ فیلم کامل آن در آپارات را هم در انتهای مطلب گذاشتهام.
در ابتدا محمد اسدی با مرور پیشینه شبکه پرداخت الکترونیک خرد از «شتاب» تا «شاپرک»، ساختار نظارتی کنونی را چنین تبیین کرد:
✨معماری قاعدهمحور (Rules-based): اختار فعلی بر ابلاغ ضوابط، ممیزی دورهای و جریمه شرکتها استوار است.
✨تحولات اکوسیستم پرداخت: امروزه روشهای نوین پرداخت از تراکنشهای معمول کارتی از طریق PSPها و پرداختیارها فراتر رفته است. پردازش روزانه هزاران تراکنش در کیفپولهای الکترونیکی بدون درگیر شدن مستقیم شاپرک یا شتاب و رواج ابزارهای خرید اعتباری (BNPL) چارچوبهای حقوقی معمول پرداخت را تغییر دادهاند.
✨پرسش کلیدی: آیا نظارت بر این مدلهای نوظهور نیز میتواند بر مبنای مدل سنتی فعلی ادامه یابد؟
——————————————
مجتبی یوسفینژاد (معاون نظارت شاپرک) با اشاره به لزوم بازتعریف نقش رگولاتور در اکوسیستمی پویا، اهداف و رویکردهای حاکمیت/تنظیمگر را چنین برشمرد:
✨حفظ پایداری و مدیریت اعتماد: دو مأموریت اصلی تنظیمگر، پایداری اکوسیستم و مدیریت اعتماد عمومی است؛ تصمیمات باید در راستای تحقق این دو هدف باشد.
✨تفکر سیستمی و اهداف اجتماعی: ناظر باید از درگیر کردن حاکمیت در امور فرعی بپرهیزد. او باید با نگاه سیستمی از شکستهای زنجیرهای در کل شبکه جلوگیری کرده و از حریم خصوصی و رقابت آزاد صیانت کند.
✨حکمرانی پویا و مدیریت ریسک: هدف کلان، گذار به حکمرانی پویا و خودتنظیمگری است. هدف ناظر نباید صفر کردن مطلق تخلفات، بلکه باید مدیریت ریسک باشد؛ چرا که نمیتوان برای همه نوآوریها از ابتدا چارچوبهای جزئی تعیین کرد.
✨ نظارت هوشمند و سندباکس: استفاده از فناوری برای نظارت هوشمند، نظارت چندلایۀ مشارکتی و بهرهگیری از سندباکس بانک مرکزی برای ارزیابی طرحهای نوآورانه در محیط کنترلشده، لازمۀ تحول نظام پرداخت است. او بر عبور از نظارت صرف به سمت تنظیمگری روابط میان بازیگران تأکید کرد.
——————————————
حامد قنادپور (مدیرعامل شرکت تارا) بر عدم کفایت مدل فعلی نظارت در فضای نوآوری اشاره نمود و پیشنهادهای زیر را ارائه داد:
✨تمرکز بر «نبایدها» بهجای «بایدها»: رگولاتور بهجای تعیین مسیر حرکت کسبوکارها (بایدها)، باید صرفاً خطوط قرمز و محدودههای ممنوعه را مشخص کند (نبایدها).
✨دینامیسم و خودتنظیمگری بازار: بازار در صورت رقابت آزاد خود به سمت بلوغ میرود و خرد جمعی و امتیازات کاربران در پلتفرمها میتوانند نقش خودتنظیمگری داشته باشند.
✨نظارت هوشمند و نقد انحصار بانکها: نظارت هوشمند به معنای اصلاح استراتژی بر مبنای پایش دادههاست. حضور بانکها به عنوان رقیب در بازار پرداخت و هدررفت منابع برای ورود به بازارهای کمبازده، بلوغ بازار را به تأخیر میاندازد. قوانین باید حامی رقابت آزاد و مانع انحصار ناشی از سلطه بازیگران بزرگ باشند.
——————————————
مهدی فاطمیان (مدیرعامل شرکت زیبال) با انتقاد از مدل سنتی، مقررات سالهای ۹۶ و ۹۷ را عامل گرفتار شدن کسبوکارها و مانع توسعه محصولات جدید دانست و به موارد زیر اشاره کرد:
✨ضرورت تمرکز بر نبایدها: کسبوکار به دنبال پاسخ به نیازهای بازار و سودآوری است و باید روی نبایدها تمرکز شود.
✨فقدان سازوکار روتین برای ارزیابی محصولات نوآور: نبود فرآیندی شفاف برای بررسی طرحهای جدید در بانک مرکزی و شاپرک، موجب محافظهکاری مدیران و اتلاف وقت کسبوکارها میشود. وی به پیشنهاد ایجاد فرآیند انطباق روتین برای نوآوریها اشاره کرد.
✨پیشنهاد ایجاد بازوهای معتمد: همانند الگوی حسابرسان معتمد بورس، میتوان بازوهای نظارتی معتمدی برای ارزیابی محصولات پرداخت ایجاد کرد. تشکیل کمیته تخصصی در بانک مرکزی نیز به فعالسازی واقعی سندباکس کمک میکند.
✨چالش داده و مدل اقتصادی: نبود دسترسی بخش خصوصی به دادههای متمرکز (پراکنده نزد شاپرک، کاشف، پلیس فتا و قوه قضاییه)، مانع اصلی توسعه رگتکهاست. حاکمیت باید دادههای تخلفات را در قالب open data ارائه داده و مدل اقتصادی پایداری برای سرمایهگذاری روی دادهها تعریف کند.